相続空き家の特定空き家指定とは?条件とリスクを詳しく整理
親から相続した空き家を、このまま放置していて大丈夫なのか。
老朽化や災害、近隣への影響、さらに税金の負担まで考えると、何から手を付けるべきか不安になる方も多いのではないでしょうか。
実は、管理が不十分な相続空き家は、管理不全空家や特定空家として指定され、固定資産税の優遇縮小や行政からの指導につながるおそれがあります。
一方で、相続した空き家の売却では、空き家特例と呼ばれる税制優遇を活用できる場合もあります。
このコラムでは、特定空家に指定される条件やリスク、空き家特例の基本ポイント、さらに将来不安を減らす管理と出口戦略まで、順を追ってわかりやすく解説します。
相続空き家について悩んでいる方は、まず全体像をつかむところから一緒に整理していきましょう。
相続空き家が抱える代表的なリスクとは
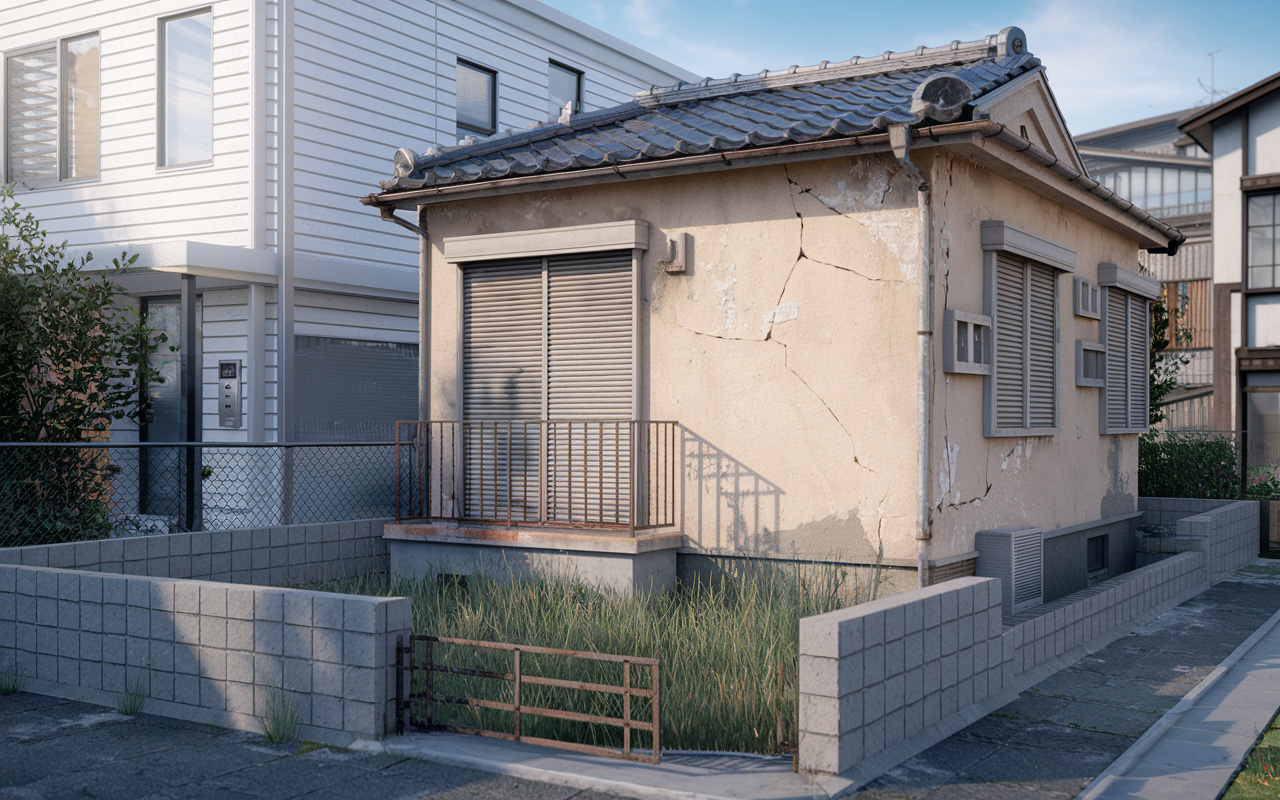
相続した空き家を長期間放置すると、建物の老朽化が急速に進みます。
雨漏りや外壁のひび割れ、基礎部分の腐食などが進行すると、地震や台風などの際に倒壊や部材の落下につながるおそれがあります。
国土交通省も、適切に管理されない空き家は防災面で周辺の生活環境に悪影響を及ぼす可能性があると位置付けています。
そのため、将来利用する予定がすぐに決まっていない場合でも、相続空き家を放置すること自体が大きなリスクになると考える必要があります。
さらに、空き家は人の出入りが少ないため、不法侵入や不法投棄の対象になりやすいとされています。
侵入者がたまり場として使用したり、放置されたごみが悪臭や害虫の発生源になったりすると、近隣住民の不安や苦情につながります。
庭木や雑草が伸び放題になると通行の支障や景観の悪化を招き、通報をきっかけに行政から所有者へ連絡が入ることもあります。
このように、防犯と近隣トラブルの両面で、相続空き家は早期の対策が求められる存在になりやすいのです。
空家等対策の推進に関する特別措置法では、適切に管理されていない空き家について、「管理不全空家等」や「特定空家等」として市区町村が措置を講じる仕組みが設けられています。
特に、放置すれば倒壊などの危険性が高い状態や、衛生面・景観面で周囲に著しい悪影響を及ぼす状態にあるものは「特定空家等」に該当し得るとされています。
相続した空き家の管理を後回しにすると、一般的な空き家から管理不全空家等、そして特定空家等へと段階的に評価が厳しくなり、所有者への指導や勧告、税負担の増加などの不利益が生じるおそれがあります。
| 段階 | 主な状態 | 想定されるリスク |
|---|---|---|
| 空家等 | 使用されていない建物 | 老朽化進行・資産価値低下 |
| 管理不全空家等 | 管理不足で悪化のおそれ | 災害時危険・防犯不安 |
| 特定空家等 | 倒壊や衛生面の深刻な懸念 | 行政指導・税負担増加 |
「特定空家」に指定される条件と具体的な基準
まずは、空家等対策特別措置法における用語の違いを整理しておくことが大切です。
「空家等」は、おおむね年間を通じて人が居住せず、または使用されていない建築物やその敷地を指します。
そのうち、適切な管理が行われておらず、このまま放置すると特定空家等に該当するおそれがある状態が「管理不全空家等」です。
さらに進行して、倒壊や衛生、景観、生活環境の面で周辺へ著しく悪影響を及ぼしている、またはそのおそれが高いものが「特定空家等」とされます。
次に、市区町村が特定空家等かどうかを判断する際の観点を見ていきます。
代表的には、建物の傾きや屋根・外壁のはがれなど、放置すると倒壊等の危険が高いかどうかが重要なチェックポイントです。
加えて、ごみの放置や悪臭、害虫の大量発生といった著しい衛生上の問題、落書きや外壁の崩れなど周囲と著しく不調和な景観上の問題も重視されます。
これらにより、周辺の生活環境の保全を図る上で放置が不適切と判断されると、特定空家等としての扱いに踏み込まれる可能性が高まります。
また、管理不全空家等や特定空家等と判断された後の流れも、あらかじめ理解しておく必要があります。
市区町村は、所有者に対して助言や指導を行い、それでも改善されない場合には勧告や命令へと段階的に措置を強めていきます。
勧告を受けた管理不全空家等や特定空家等については、土地に対する固定資産税の住宅用地特例が適用されなくなり、税負担が増えるおそれがあります。
さらに命令に従わない場合には、過料の対象となるほか、行政代執行による解体など、所有者の意思にかかわらない強制的な措置がとられることもあります。
| 区分 | 主な状態 | 主な行政上の影響 |
|---|---|---|
| 空家等 | 人が住んでいない建物全般 | 適切管理と活用の指導対象 |
| 管理不全空家等 | 放置で特定空家等へ進行懸念 | 助言・指導・勧告の対象 |
| 特定空家等 | 倒壊危険や衛生・景観の著しい悪化 | 税優遇縮小や命令・代執行対象 |
相続空き家の税金と「空き家特例」の基本ポイント
相続した空き家には、所有しているだけで毎年固定資産税や都市計画税がかかります。
住宅が建っている土地には、一般に固定資産税の課税標準を最大で6分の1まで軽減する住宅用地特例が適用されますが、市区町村長から特定空家等として勧告を受けると、この特例が外れる仕組みです。
その結果、同じ土地であっても固定資産税等の負担が大きく増える可能性があり、長期の放置は大きなリスクと言えます。
空き家の状態悪化が税負担の増加にも直結することを、早い段階から意識しておくことが大切です。
一方で、相続した空き家を一定の条件のもとで売却する場合、「被相続人居住用家屋の3,000万円特別控除(空き家特例)」を利用できる可能性があります。
これは、譲渡所得の金額から最大3,000万円までを差し引くことができる制度で、所得税と個人住民税の負担を大きく軽減できる点が特徴です。
適用されれば、売却益が3,000万円以内であれば、原則としてその分について譲渡所得税がかからなくなるため、相続空き家の整理を後押しする有力な選択肢になります。
税金面での不安を和らげつつ、早期の売却や利活用を検討しやすくなる制度と言えます。
ただし、この空き家特例を利用するには、対象となる家屋が被相続人の居住用であったこと、区分所有建物ではないこと、一定の耐震基準を満たしているか耐震リフォームを行うことなど、細かな条件があります。
また、相続の開始日から原則3年を経過する日の属する年の12月31日までに譲渡する必要があり、期間の制限にも注意が必要です。
さらに、譲渡対価が1億円以下であることや、売却先が特別な関係のある親族等でないことなども要件に含まれます。
条件を満たすかどうかは国税庁のチェックシート等を活用しつつ、早い段階から確認しておくことが重要です。
| 項目 | 基本的な内容 | 確認すべき点 |
|---|---|---|
| 固定資産税 | 住宅用地特例の有無 | 特定空家等の勧告状況 |
| 空き家特例 | 譲渡所得3,000万円控除 | 売却時期と譲渡価格 |
| 家屋の条件 | 被相続人の居住用家屋 | 耐震基準と構造種別 |
将来不安を減らすための相続空き家の管理・出口戦略
相続した空き家を将来も使う予定がないまま放置すると、建物の傷みが進み、管理不全空家や特定空家へ近づくおそれがあります。
そのため、屋根や外壁の破損、雨漏りの有無、基礎のひび割れなどを定期的に目視で確認し、必要に応じて専門業者による点検や修繕を検討することが重要です。
また、庭木の剪定や雑草の除去、ごみの片付けを行い、通気や換気のために定期的に室内の窓を開けることで、建物の劣化や害虫の発生を抑えやすくなります。
こうした基本的な管理を続けることが、行政からの指導や勧告を受ける前に自ら空き家リスクを抑える第一歩になります。
相続空き家の将来を考える際には、「保有して管理を続ける」「売却する」「賃貸として活用する」「解体して更地にする」といった選択肢が考えられます。
例えば、売却は管理の負担を早期に手放しやすい一方で、思い入れのある建物を手放す決断が必要になります。
賃貸活用は家を残しながら家賃収入が見込めますが、修繕費や空室リスク、入居者対応など、長期的な管理の手間を伴います。
解体や更地化は老朽化した建物による倒壊リスクを減らしやすい一方で、解体費用の負担や固定資産税の変化など、事前に確認しておきたい点も多くあります。
相続空き家の管理や出口戦略について迷う場合は、早い段階で不動産会社や税務、法律などの専門家に相談することが望ましいです。
相談の際には、建物と土地のおおよその評価額、築年数、これまでの修繕履歴、今後の利用予定や家族の意向などを整理しておくと、現実的な提案を受けやすくなります。
あわせて、売却を検討する場合は空き家特例の適用条件や期限、賃貸活用を検討する場合は必要な修繕費用や想定家賃など、税金と収支の見通しも確認しておくことが大切です。
こうした情報を踏まえて複数の選択肢を比較検討することで、将来のトラブルや税負担の不安を減らし、自分たちに合った相続空き家の出口戦略を描きやすくなります。
| 選択肢 | 主なメリット | 主な注意点 |
|---|---|---|
| 売却 | 管理負担から早期解放 | 思い入れある建物の手放し |
| 賃貸活用 | 家を残し収入確保 | 修繕費と空室リスク |
| 解体・更地化 | 倒壊など安全面の不安軽減 | 解体費用と税負担の確認 |
| 自主管理で保有 | 柔軟な将来利用の余地 | 長期的な維持管理コスト |
まとめ
相続空き家を放置すると、老朽化や倒壊リスクに加え、防犯面や近隣トラブルなど多くの問題が生じる可能性があります。
状態が悪化すれば「管理不全空家」や「特定空家」に近づき、固定資産税の負担増や行政指導を受けるおそれもあります。
一方で、条件を満たせば「空き家特例」により売却時の税負担を軽減できるケースもあります。
当社では、現状の確認から管理方法、売却・賃貸・解体まで、お客様の状況に合わせた最適な出口戦略をご提案します。
相続空き家のリスクや将来不安を感じたら、ぜひ早めにご相談ください。