子育て世代の住宅費どう抑える?賃貸と持ち家の損得を徹底比較

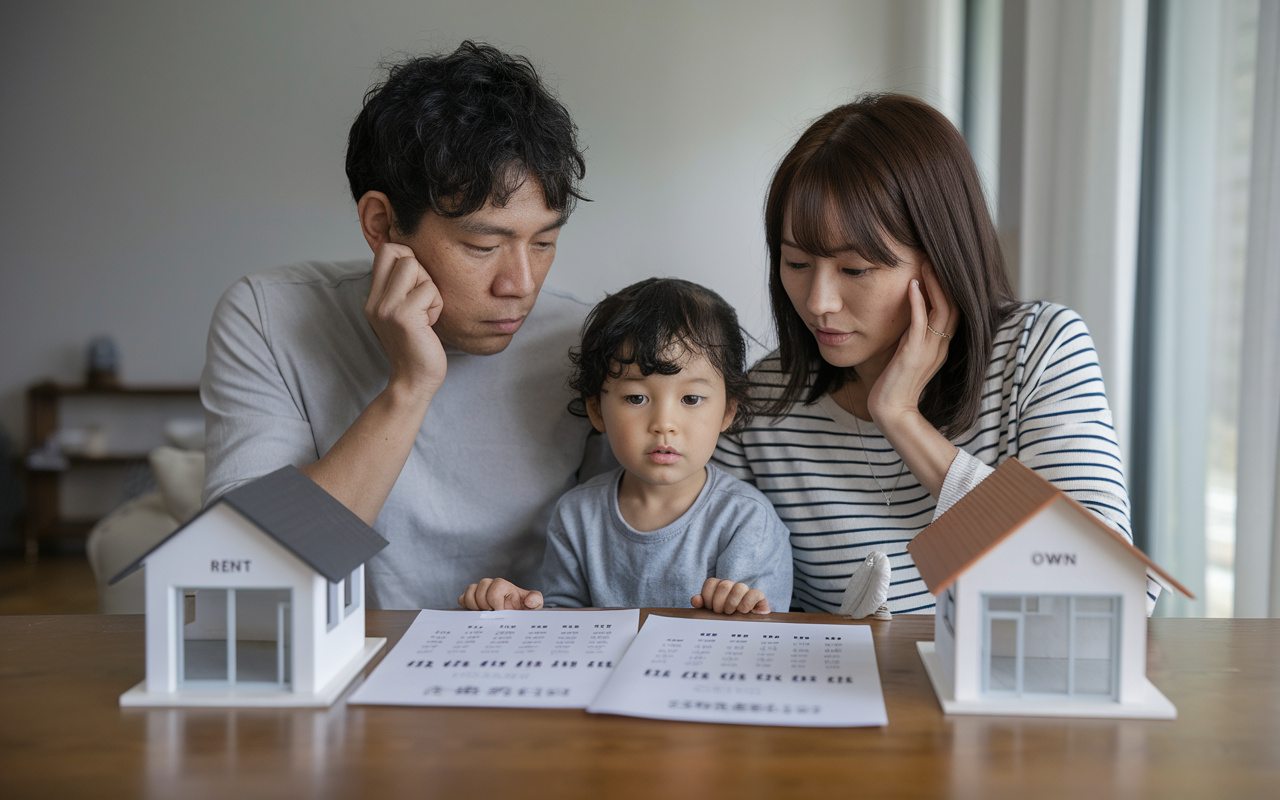
子育て世代にとって、住宅費をどうするかは家計全体を左右する大きなテーマです。
賃貸のまま柔軟さを優先するか、持ち家を選んで将来の安心を重視するか、悩んでいる方も多いのではないでしょうか。
しかし、毎月の支払い額だけを比べても、本当にどちらがお得かは見えにくいものです。
そこで本記事では、賃貸と持ち家それぞれの住宅費を、総額やリスク、ライフステージの変化まで含めて整理しながら解説します。
子育て世代の家計に無理のない住まい方を考えるための視点や、具体的なシミュレーションのポイントもお伝えしますので、自分たちに合う選択肢を一緒に考えていきましょう。
子育て世代の住宅費負担と賃貸・持ち家の実態
子育て世代の家計において、住宅費は食費や教育費と並ぶ大きな固定支出です。
総務省「家計調査」では、住居関係費が消費支出に占める割合はおおむね約2割前後とされており、家計全体の中でも重い負担となっています。
特に世帯主の年齢が低いほど借家居住の割合が高く、家賃支出が家計に与える影響が大きくなる傾向が指摘されています。
このため、子育て世代にとって住宅費の管理は、将来の教育費や老後資金の準備とも直結する重要なテーマといえます。
一方で、子育て世代が実際にどのような住まい方をしているかを見ると、全体の傾向と必ずしも一致しません。
国土交通省の住宅・土地統計調査などによると、全世帯ベースでは持ち家がおよそ7割、借家がおよそ3割とされており、依然として持ち家が多数派です。
しかし、総務省の分析では世帯主年齢が若い層ほど借家率が高く、子育て期の前半は賃貸住宅に住む世帯も多いことがわかります。
このように、子育て世代の中でも、賃貸と持ち家の選択はライフステージによって変化しているのが実情です。
住宅費の中身に目を向けると、賃貸と持ち家では負担の構造が大きく異なります。
賃貸では家賃が中心で、共益費や管理費、駐車場代、更新料などが加わり、固定的な月々負担として家計を圧迫しやすい特徴があります。
持ち家の場合は、住宅ローン返済に加えて、固定資産税や都市計画税、火災保険料や地震保険料、管理費・修繕積立金(一戸建てであれば将来の修繕費の積立)が必要となります。
表のように項目を整理しておくと、自分の家計にとってどの費目が特に重くなりそうかを把握しやすくなります。
| 区分 | 主な住宅費項目 | 費用発生の特徴 |
|---|---|---|
| 賃貸住宅 | 家賃・共益費・駐車場代 | 毎月ほぼ一定の固定費 |
| 賃貸住宅 | 更新料・仲介手数料など | 契約更新時など一時負担 |
| 持ち家 | 住宅ローン返済 | 長期に続く定期的支出 |
| 持ち家 | 固定資産税・保険料 | 年単位で発生する固定費 |
| 持ち家 | 修繕費・改装費 | 築年数に応じて不定期発生 |
賃貸か持ち家か迷う子育て世代が押さえたい住宅費の比較軸
賃貸と持ち家を比べるときは、まず毎月の支払い額だけで判断しないことが大切です。
総務省「家計調査」や各種研究では、住居費は家計に占める割合が高く、子育て世帯ほど教育費との両立が課題になりやすいとされています。
そのため、入居から子どもの独立、さらに老後までを見通した「生涯の住居費」の総額で考える視点が欠かせません。
あわせて、出産や進学、転職や定年など、ライフステージの節目ごとに住居費がどう変化しうるかを整理しておくと、無理のない選択につながります。
次に、賃貸と持ち家それぞれの特徴を、子育て世代の暮らしやすさという観点から見ていくことが重要です。
賃貸は転居しやすく、教育環境の変化や勤務先の移動に合わせて住み替えやすい一方で、長期的には家賃の支払いが続くことになります。
これに対して持ち家は、住宅ローン返済や固定的な維持費の負担があるものの、住環境を安定させやすく、老後に家賃を払い続ける必要がないという安心感を得やすい側面があります。
どちらが適しているかは、子どもの教育方針や共働きの有無、将来の収入見通しなど、各家庭の価値観と計画によって異なります。
さらに、賃貸と持ち家では直面するリスクの種類も異なるため、その備え方まで含めて比較することが欠かせません。
賃貸では、家賃相場の上昇や契約更新時の条件変更、建物の老朽化や立ち退き要請などにより、想定外の住み替えや住居費増加が起こる可能性があります。
持ち家では、住宅ローン金利の上昇リスクや長期的な修繕費、固定資産税などの負担が続き、資金計画が甘いと家計を圧迫しかねません。
このため、賃貸であれば貯蓄や保険による備え、持ち家であれば余裕を持った借入額設定と修繕積立など、それぞれに応じたリスク管理をあらかじめ検討することが重要です。
| 比較軸 | 賃貸のポイント | 持ち家のポイント |
|---|---|---|
| 生涯の住居費総額 | 家賃支払いが継続 | ローン完済後は維持費中心 |
| ライフステージ適応 | 転居しやすい住み替え自由度 | 住環境の長期安定 |
| 主なリスク要因 | 家賃上昇や立ち退き | 金利上昇や修繕費増加 |
子育て世代が賃貸を選ぶときの住宅費シミュレーションとチェックポイント
子育て世代が賃貸住宅を選ぶ際は、まず手取り収入に対する家賃の割合を冷静に確認することが大切です。
一般的には、家計を圧迫しない住居費の目安は手取り収入の25〜30%程度とされており、この範囲に収まるように家賃を設定すると無理が少ないとされています。
さらに、子どもの成長に伴って教育費や習い事費用が増えていくことを考えると、当初からやや控えめな家賃設定を意識することで、将来の家計の余裕につながります。
このように、現在だけでなく数年先の支出増加を見込んで住宅費の上限を決めることが、賃貸選びの重要な出発点になります。
賃貸の住宅費を検討する際には、毎月の家賃だけでなく、更新料や共益費、駐車場代などの「固定的にかかる費用」を合計して考えることが必要です。
例えば、家賃が同じでも、共益費や駐車場代を加えた金額が手取り収入に対して高くなり過ぎると、実質的な住居費負担率が上がり、家計全体の圧迫感が強くなります。
また、更新料が定期的に発生する契約であれば、2年ごとなどのタイミングで発生する一時的な支出も年平均に均して試算し、毎月いくら積み立てておけばよいかを把握しておくと安心です。
このように、見えにくい固定費を含めた総額を事前にシミュレーションしておくことで、無理のない賃貸計画を立てやすくなります。
さらに、子育て世代が賃貸を選ぶ大きな利点として、ライフステージの変化に合わせて住み替えしやすいことが挙げられます。
転勤や転職により通勤先が変わったり、子どもの成長に応じて個室が必要になったりした場合でも、賃貸であれば契約期間を踏まえつつ住み替えを検討しやすく、住宅費の水準をその時々の収入に合わせて調整しやすいと言えます。
また、将来的に教育費が一時的に増える時期には、家賃を抑えた住まいへ移る選択肢も取りやすく、家計全体のバランスを保ちやすくなります。
このように、賃貸の柔軟性を前提に計画を立てることで、子育てと家計の両立がしやすい住まい方につながります。
| 項目 | 確認のポイント | 子育て世代への影響 |
|---|---|---|
| 家賃と手取り割合 | 手取りの25〜30%以内 | 生活費と貯蓄を確保 |
| 見えにくい固定費 | 更新料・共益費・駐車場代 | 実質住居費の把握 |
| 住み替えのしやすさ | 契約期間と違約金条件 | 転勤や成長への柔軟対応 |
子育て世代が持ち家を選ぶときの住宅費シミュレーションと判断基準
持ち家の住宅費は、住宅ローンの元金と利息だけでなく、固定資産税や火災保険料、将来の修繕費を含めた「実質住居費」として把握することが重要です。
たとえば年間の固定資産税・都市計画税は、自治体から送付される納税通知書に基づき毎年支払う必要があり、長期的な負担になります。
また、分譲マンションの場合は管理費や修繕積立金、一戸建てでも外壁や屋根の大規模修繕の費用を見込んでおく必要があります。
このように、毎月の返済額だけで判断せず、少なくとも数十年単位でかかる費用を合算して検討することが大切です。
次に、教育費のピークや老後の収入減少を見据えた返済計画を考えることが欠かせません。
一般的に子どもの高校・大学進学期は教育費が増え、住宅ローン返済額が家計を圧迫しやすくなります。
そのため、住宅金融支援機構などが公表する返済負担率の目安を参考にしながら、手取り収入に対する年間返済額が無理のない範囲に収まるよう借入額を調整することが重要です。
また、定年以降も返済が続く計画とする場合は、退職金や年金収入を前提にしすぎず、繰上返済や返済期間の設定を慎重に検討することが安心につながります。
さらに、子育て世代には住宅取得を後押しする支援策や減税制度が複数用意されています。
代表的なものとして、一定の要件を満たす住宅ローンを利用して新築や取得を行った場合に、年末時点のローン残高に応じて所得税などから控除が受けられる制度があります。
また、子育て世帯や若年夫婦世帯が省エネ性能の高い住宅を取得する際に、定められた条件を満たせば補助金が交付される支援事業も実施されています。
これらの制度を活用した場合と活用しない場合で、総支払額がどの程度変わるかを比較し、賃貸を続けた場合の家賃総額とも照らし合わせて検討することが、納得のいく住まい選びの判断材料になります。
| 比較項目 | 持ち家の主な費用 | シミュレーション時の着目点 |
|---|---|---|
| 毎月の負担 | ローン返済額合計 | 返済負担率の確認 |
| 年次・数年ごとの負担 | 固定資産税等負担 | 教育費ピーク期の余力 |
| 長期的な総額 | 修繕費・更新費用 | 支援策活用後の総費用 |
まとめ
子育て世代の住宅費は、家計全体に大きな影響を与える重要な支出です。
賃貸と持ち家には、それぞれメリット・デメリットや将来のリスクがあり、正解は家庭ごとに異なります。
大切なのは、毎月の支払いだけでなく教育費や老後も見据えた「総額」とライフプランを整理することです。
当社では、収入や家族構成、将来の希望を丁寧に伺い、賃貸・持ち家のどちらが無理なく安心できる選択かを一緒にシミュレーションします。
「うちの場合はどう考えればいい?」と感じたら、まずはお気軽にご相談ください。