不動産売却の手取りはいくら?売却価格から差し引かれる費用と確認項目

不動産売却の4コマ|第6話
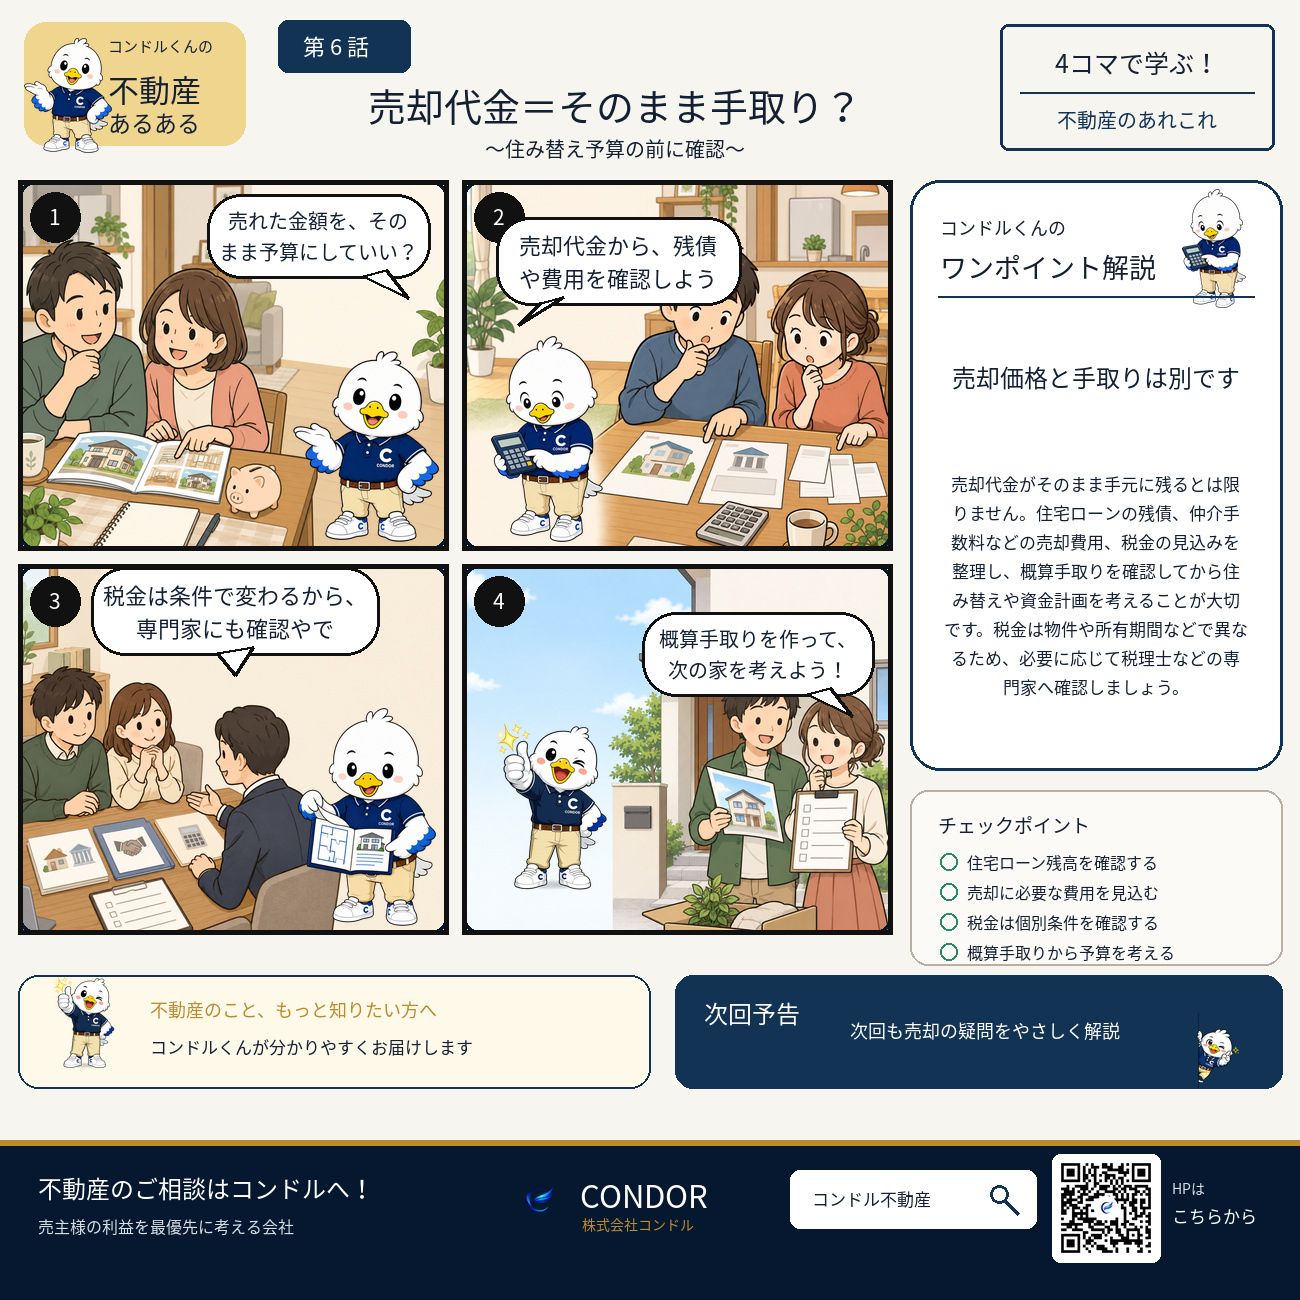
売却代金=そのまま手取り?
住宅ローン残債・売却費用・税金の見込みを整理し、住み替え前に概算手取りを確認しましょう。
不動産の売却を考え始めると、「この家が3,000万円で売れたら、その金額を次の家の購入資金にできる」と考えたくなるものです。しかし、売却価格と実際に手元へ残る金額は同じとは限りません。
住宅ローンが残っている場合は売却代金から残債を返済し、仲介手数料や印紙税などの売却費用も必要になります。売却によって利益が出たときは、条件に応じて税金がかかる可能性もあります。住み替えや老後資金の計画を現実的に立てるには、査定価格だけでなく「概算手取り」を早めに把握することが大切です。
概算手取りの基本的な考え方
概算手取り = 売却価格 − 住宅ローン残債 − 売却費用 − 税金など
売却価格と手取り額が違う理由
売却価格は、買主が不動産を購入するために支払う価格です。一方の手取り額は、その売却価格から売却に伴う支出を差し引いたあと、売主の手元に残る金額を指します。
特に住宅ローン返済中の不動産では、売却時にローンを完済し、抵当権を抹消して買主へ引き渡すのが一般的です。残債が大きければ、売却価格が高く見えても手元に残る金額は少なくなります。売却価格だけを基準に住み替え先の予算を決めると、契約後に資金が足りないと気づくおそれがあります。
最初に確認したい4つの項目
1.住宅ローンの残債
金融機関の返済予定表や残高証明書などで、売却予定時点の残債を確認します。現在の残高だけでなく、引渡し予定日までの返済分や一括返済に伴う手続きも含めて金融機関へ確認すると安心です。売却価格がローン残債を下回る場合は、自己資金で不足額を補えるか、売却方法をどうするかを早めに相談する必要があります。
2.売却に必要な費用
代表的な費用には、不動産会社へ支払う仲介手数料、売買契約書の印紙税、抵当権抹消の登記費用などがあります。物件の状況によっては、測量、建物の解体、残置物の処分、引っ越しなどの費用が必要になることもあります。必要な項目は一律ではないため、物件ごとの見積もりで確認しましょう。
3.税金の見込み
国税庁は、土地や建物を売ったときの譲渡所得について、売却代金から取得費と譲渡費用を差し引いて計算する考え方を示しています。実際の税額は取得費、所有期間、利用できる特例などで変わり、単純に売却価格へ一定率を掛ければ分かるものではありません。
マイホームの売却には特例が使える場合もありますが、要件や申告の要否は個別に異なります。税金を含む最終判断は、税務署や税理士などの専門家へ確認してください。
4.売却後に必要なお金
手取り額が分かっても、その全額を新居の購入に使えるとは限りません。仮住まい、引っ越し、家具・家電、購入時の諸費用、当面の生活予備費なども考えておきましょう。売却と購入を同時に進める住み替えでは、支払いと入金の時期がずれる可能性もあるため、資金の流れを時系列で確認することが重要です。
概算手取りを作る5つの手順
- 不動産会社へ査定を依頼する
査定額の根拠と、想定する売出価格・成約価格の違いを確認します。 - 住宅ローン残債を確認する
売却予定時点の残高を金融機関へ確認します。 - 売却費用を一覧にする
仲介手数料、登記、測量など、該当する費用を見積もります。 - 税金の可能性を確認する
取得時の売買契約書や領収書を探し、必要に応じて専門家へ相談します。 - 複数の売却価格で試算する
希望価格だけでなく、現実的な価格や少し低い価格でも手取りを比べます。
一つの金額だけで計画せず、複数のケースを用意すると、価格交渉が入った場合にも落ち着いて判断できます。
よくある失敗と対策
査定額をそのまま成約価格と考える:査定額は売却を保証する価格ではありません。販売戦略や周辺相場、物件の状態を踏まえ、成約の見込みを確認しましょう。
購入時の資料を捨ててしまう:取得費の確認には、購入時の売買契約書や領収書などが重要です。見当たらない場合も自己判断せず、税務署や税理士へ相談しましょう。
売却後の支出を忘れる:引っ越し代や新居の諸費用まで含めて資金計画を作ると、住み替え後の生活にも余裕を残しやすくなります。
手取り試算は「売却の判断表」として使う
概算手取りは、単に最終金額を知るためだけの計算ではありません。「いくらなら売るのか」「値下げの相談があったとき、どこまでなら受けられるのか」「住み替え先の予算をいくらにするのか」を決める判断表として役立ちます。
例えば、希望価格・不動産会社が想定する成約価格・価格交渉を受けた場合の価格というように、三つ程度のケースを並べます。それぞれから同じ条件で残債や費用を差し引けば、価格差が暮らしの計画へどの程度影響するかを比較できます。売却活動中に反響が少ないときも、感覚だけで値下げを決めず、手取りへの影響を見ながら販売方針を検討できます。
堺市・高石市で売却を考える方へ
不動産の価格は、同じ市内でも最寄り駅、土地の形、接道状況、築年数、管理状態などによって異なります。インターネット上の相場だけで手取りを決めつけず、物件を実際に確認した査定と合わせて考えることが重要です。
株式会社コンドルでは、価格の提示だけで終わらず、その根拠と想定する売却費用を整理し、売主様が判断しやすい形でご案内します。まだ売却時期が決まっていない段階でも、ローン残債や今後の住まいを含めて相談しておけば、急いで結論を出す必要がなくなります。
よくある質問
Q.手取り額は査定の時点で分かりますか?
正確な金額は成約価格や実際の費用、税務上の個別条件が確定するまで分かりません。ただし、ローン残債や想定費用を整理すれば、資金計画に使える概算を作ることはできます。
Q.住宅ローンが残っていても売却できますか?
売却代金などでローンを完済し、抵当権を抹消できる見込みがあれば進められます。不足が出る場合は自己資金の準備などが必要になるため、早めの確認が重要です。
Q.売却前に何を用意すればよいですか?
ローン残高が分かる資料、購入時の売買契約書や領収書、登記関係書類などを整理しておくと相談がスムーズです。書類が不足していても、まずは分かる範囲で不動産会社へ相談してください。
まとめ:価格より先に「残る金額」を考える
不動産売却では、売却価格の大きさだけで判断せず、住宅ローン残債、売却費用、税金の見込み、売却後に必要なお金まで整理することが大切です。概算手取りを作っておけば、住み替え先の予算や売却条件を現実的に検討しやすくなります。