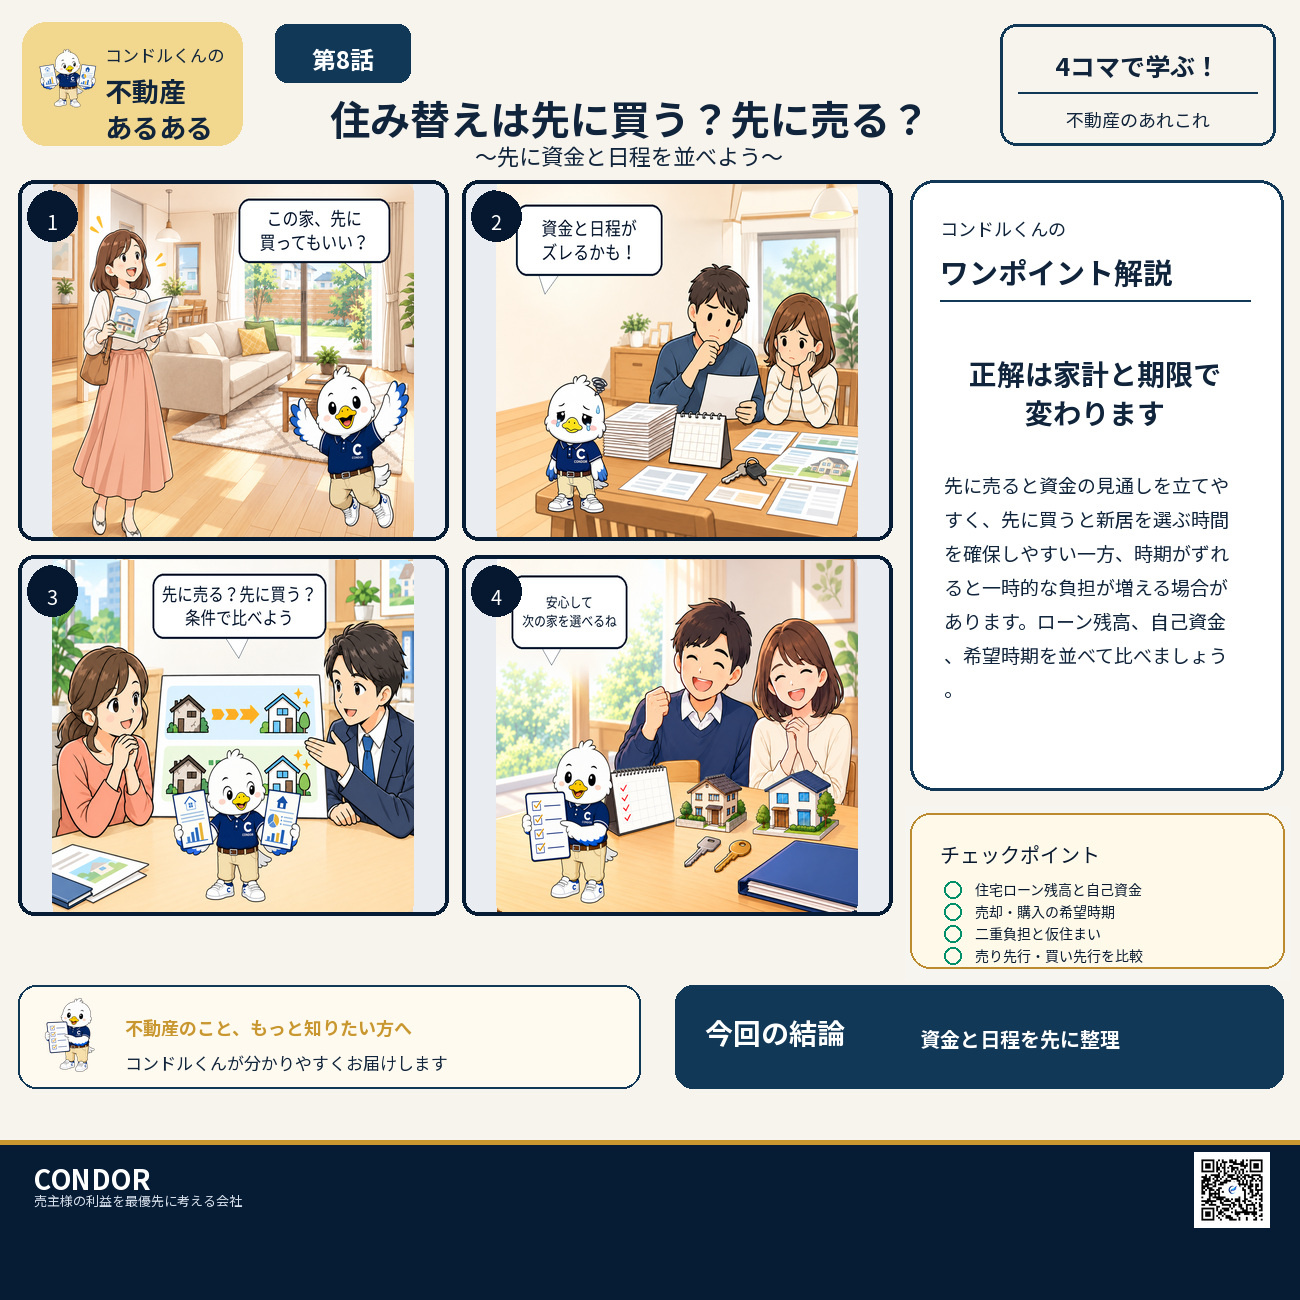
住み替えは先に売る?先に買う?失敗しにくい資金計画と進め方

不動産売却の4コマ・第8話
住み替えは先に売る?先に買う?
失敗しにくい資金計画と進め方
「気に入った新居が見つかったけれど、今の家がまだ売れていない」「先に売ると、次の住まいが決まるまで落ち着かない」。住み替えでは、現在の家を先に売却する売り先行と、新居を先に購入する買い先行のどちらを選ぶかで迷う方が少なくありません。
結論からいえば、すべてのご家庭に共通する正解はありません。住宅ローンの残高、売却代金の見込み、自己資金、入居したい時期、仮住まいが可能かどうかによって、無理の少ない順番は変わります。大切なのは、気になる物件を見つけてから慌てるのではなく、売却と購入の流れを同じ予定表に置き、資金と日程を先に整理することです。
この記事のポイント
「売る・買う」の順番だけで決めず、①住宅ローン残高と自己資金、②売却・購入の希望時期、③一時的な二重負担、④仮住まい・引渡し条件の4項目を比較しましょう。
売り先行とは?メリットと注意点
売り先行は、今の家の売却を進め、売却価格や引渡し時期が見えてから新居を購入する方法です。売却代金の見込みが固まりやすいため、新居に使える予算を決めやすいのが大きなメリットです。現在の住宅ローンを売却時にどう整理するか、手元にいくら残るかを把握したうえで購入計画へ進めます。
一方、売却の引渡しまでに希望する新居が決まらない場合、賃貸住宅などへ一度移る仮住まいが必要になることがあります。短期間に二度の引っ越しが発生すれば、費用だけでなく、住所変更や荷物の保管などの負担も増えます。売買契約の時点で引渡し時期を調整できるか、荷物をどこまで減らせるかも確認しておきたいところです。
買い先行とは?メリットと注意点
買い先行は、新居を確保してから今の家を売却する方法です。条件に合う物件をじっくり選びやすく、新居へ移った後に空き家となった旧居を売却できるため、内覧の日程調整や室内の見せ方が整えやすい場合があります。仮住まいを挟まず、一度の引っ越しで済みやすいことも利点です。
ただし、旧居の売却時期が想定より後ろへずれると、一定期間、旧居と新居の住宅ローン、管理費、固定資産税、光熱費などを並行して負担する可能性があります。新居のローン審査やつなぎ資金の可否は、収入・借入状況・金融機関の商品条件などで変わります。「売れたら返せるはず」という見込みだけで契約を進めず、必ず事前に金融機関へ確認しましょう。
順番を決める前に確認したい4項目
1.住宅ローン残高と売却後の概算手取り
まず、現在の住宅ローン残高を確認します。次に、想定売却価格から仲介手数料、登記関係費用、印紙税などの売却費用を差し引き、ローン返済後に残る金額を概算します。査定価格と実際の成約価格は同じとは限らないため、ひとつの強気な数字だけでなく、現実的な価格帯と販売期間を不動産会社へ確認することが大切です。
2.自己資金と予備費
新居の購入代金以外にも、登記費用、住宅ローン関係費用、火災保険、引っ越し、家具・家電などの支出があります。売却が遅れた場合の支払い、仮住まいが必要になった場合の敷金・礼金や保管費用も含め、手元資金を使い切らない計画にしておくと安心です。
3.売却と購入の希望時期
「子どもの入学まで」「転勤日まで」など期限が決まっている場合は、そこから逆算します。売却活動には査定、媒介契約、販売、買主との条件調整、契約、決済・引渡しという段階があります。購入側にも物件探し、住宅ローン審査、契約、決済があります。両方を一枚の予定表に並べると、どこに余裕が必要か見えやすくなります。
4.仮住まいと引渡し条件
売り先行で仮住まいが必要になっても対応できるか、買い先行で一定期間の二重負担に耐えられるかを比較します。買主・売主それぞれの都合があるため、希望日どおりになるとは限りません。引渡し猶予などの条件は契約内容に関わるため、早い段階で担当者へ希望を伝え、実現可能か確認してください。
住み替えを進めるおすすめの順序
- ローン残高・自己資金・毎月の支出を確認する
- 現在の家を査定し、価格帯と販売期間の見通しを聞く
- 新居に使える上限予算を決め、金融機関へ相談する
- 売り先行と買い先行の予定表をそれぞれ作る
- 費用と日程の余裕が大きい方を基本案にする
この順序なら、「気に入ったからすぐ購入」「高く売れそうだから大丈夫」といった感覚だけで進めるリスクを抑えられます。不動産会社へは、売却査定だけでなく、購入希望エリア・予算・時期も同時に伝えると、住み替え全体の調整案を検討しやすくなります。
査定価格だけで住み替え予算を決めない
住み替え計画を立てるときは、査定で示された金額をそのまま購入予算へ足さないよう注意しましょう。査定価格は「この条件なら売却が見込める」という検討材料であり、売却価格を保証するものではありません。販売開始後の反響、買主との条件交渉、建物の状態などによって、成約価格や引渡し時期が変わることがあります。
資金計画では、売却価格をひとつの数字に固定せず、想定より低くなった場合や時間がかかった場合も試算しておくと安心です。また、購入申込みや売買契約には期限があります。売却が未確定の段階で新居へ申し込む場合は、契約条件と手付金の扱いを十分に確認してください。売却・購入それぞれの担当者と金融機関で情報を共有し、どの時点で何が確定するのかを一覧にしておくと、判断の行き違いを減らせます。
よくある質問
今の家にローンが残っていても住み替えできますか?
可能な場合はありますが、売却代金で現在のローンを完済できるか、完済できない場合の不足分をどうするか、新居の融資を受けられるかの確認が必要です。条件は金融機関やご家庭の状況で異なるため、査定結果を用意して早めに金融機関へ相談してください。
同じ日に売却と購入を完了できますか?
売却代金を新居購入へ充てる同日決済は行われることがあります。ただし、買主・売主・金融機関・司法書士など関係者が多く、どこかの予定が変わると全体へ影響します。同日でなければ成立しない資金計画にせず、ずれた場合の代替案を持つことが重要です。
査定だけ先に受けても大丈夫ですか?
大丈夫です。住み替えを決める前でも、今の家がどの程度の価格帯で、どれくらいの期間を見込むべきかを知ることは資金計画の出発点になります。査定額だけでなく、その根拠、周辺の成約事例、販売方法、価格を見直す場合の考え方まで聞いて比較しましょう。
堺市・高石市で住み替えをご検討の方へ
住み替えでは、現在の家の売れ方と、新居を探す地域の物件状況を同時に見る必要があります。堺市・高石市でも、駅からの距離、築年数、土地・戸建て・マンションの種別、学区、周辺の供給状況などにより、販売期間や価格の動きは異なります。一般論だけで順番を決めず、ご自宅の査定と新居の条件を並べて検討してください。
株式会社コンドルでは、不動産売却だけを切り離さず、住み替え後の暮らしと資金計画を含めて整理します。「まだ売ると決めていない」「先に買えるかだけ知りたい」という段階でも構いません。住宅ローン残高が分かる資料と、希望時期・希望エリアをお持ちいただければ、売り先行と買い先行の両方の流れを比較してご案内します。
住み替えの順番で迷ったら
まずは「売却価格の見通し」と「新居予算」を同じ紙に並べるところから始めましょう。
堺市・高石市の不動産売却・住み替え相談は 株式会社コンドルへ
参考:住宅金融支援機構【フラット35】(2026年9月15日確認)
※本記事は一般的な情報をまとめたものです。融資条件・税務・契約条件は個別に異なります。金融機関、税理士、司法書士などの専門家へご確認ください。